

Si New Relic pierde fuelle, Datadog no es automáticamente un final feliz
Siempre que una marca referente en observabilidad pierde fuerza, el relato fácil insinúa que otra va a heredar la corona de inmediato. Sin embargo, las conversaciones recientes en la comunidad sobre New Relic y Datadog no transmiten esa sencillez. Es indudable que muchos ven a Datadog como la opción más afinada, moderna y completa. Pero el ambiente general destila más escepticismo que entusiasmo festivo. Los equipos comparan relaciones comerciales, presupuestos y el desgaste organizativo que cada plataforma acumula con los meses, más allá de las prestaciones técnicas. Ese cambio tiene más calado que una carrera de mercado habitual, porque sugiere que los compradores empiezan a cuestionar el manual entero de la observabilidad de gama alta junto con la clasificación del momento.
Los antiguos líderes se juzgan por algo más que funciones
Varios comentaristas explicaron con franqueza por qué los proveedores consolidados pierden empuje: lanzamientos lentos, rumbo confuso y la percepción de que las herramientas recientes resultan más ágiles y coherentes. Bajo ese prisma, Datadog parece el vencedor indiscutible. Ha cimentado su prestigio en un catálogo amplio, interfaces cuidadas y una gran solvencia durante incidentes críticos, mientras otros daban muestras de fatiga. Es comprensible. Pero el mismo intercambio dejó una advertencia seria: cambiar un proveedor incómodo por otro que genera idéntica fricción deja de parecer un progreso muy pronto. Un profesional anónimo señaló que migrar de plataforma solo para encontrarse con otra modalidad de dolor presupuestario se parece a mudarse de piso para huir del ruido y terminar al lado de una obra.
Esa frase refleja el sentir actual de los compradores mejor que cualquier tabla comparativa. Datadog puede imponerse a sus rivales veteranos en rapidez y acabado visual, pero a los clientes les preocupa cada vez más si los próximos cinco años serán más tranquilos o simplemente costosos de otra manera. Algunos participantes defendieron el modelo comercial de precio elevado argumentando que los sistemas distribuidos modernos exigen de verdad una plataforma con escala, calado técnico y un gran músculo de ingeniería detrás. Seguramente tengan razón. Pero los compradores llevan tanto tiempo escuchando ese discurso que ahora exigen hechos en forma de costes previsibles y menos teatralidad comercial. Otra charla sobre la complejidad no bastará para convencerlos.
Los clientes afinan su definición de lo que es "lo mejor"
Una tercera perspectiva aportó una dosis especial de realismo. En vez de averiguar quién ofrece las funciones más vistosas, estos usuarios se preguntaron qué herramienta encaja en su entorno operativo real sin convertirse en un conflicto constante para la organización. Esa es otra clase de madurez. Para un equipo reducido con una complejidad asumible, "lo mejor" suele equivaler a algo estable, comprensible y suficiente. Para una gran corporación con microservicios dispersos, "lo mejor" puede seguir justificando el desembolso por Datadog o por una plataforma similar de amplio espectro. Ambas opciones resultan racionales. La novedad radica en que cada vez menos compradores se dejan impresionar únicamente por el prestigio de una marca: quieren una herramienta a la medida de su operativa diaria en lugar de una que la complique.
Ese giro dificulta el terreno para quienes lideran el sector. Si New Relic da señales de desgaste, Datadog no recibe aplausos automáticos: recibe escrutinio. Los clientes preguntan si sus precios escalan con sensatez, si el despliegue interno sigue siendo gobernable y si la relación con el fabricante se mantiene respetuosa a lo largo de los años. Son preguntas más complejas porque afectan al producto, al modelo comercial y a la cultura de la empresa. Un usuario llegó a comentar que el sector pasó una década vendiendo la observabilidad como una compra de estatus y ahora los clientes por fin la valoran como lo que es, simple infraestructura. El cambio parece frío sobre el papel, pero resulta demoledor para quienes basaron su modelo en el aura de ser la única alternativa seria.
El sector arrastra un problema de confianza añadido al coste
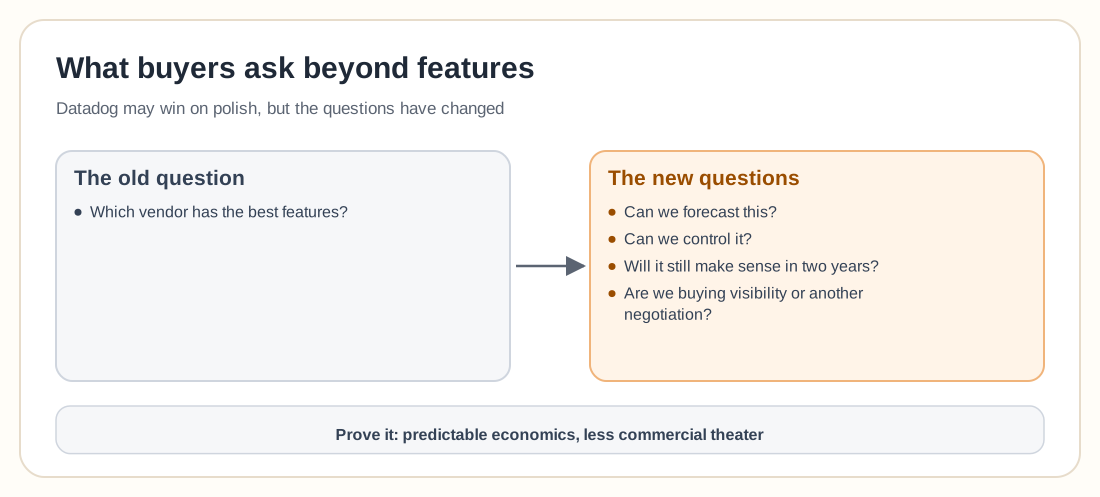
El matiz más revelador de estos debates es la frecuencia con la que surge la confianza sin nombrarse de forma explícita. ¿Podemos presupuestar esto con antelación? ¿Podemos mantener el control? ¿Seguirá teniendo sentido este proveedor para nosotros dentro de dos años? ¿Estamos adquiriendo visibilidad técnica o comprando otra negociación periódica interminable? Esas son preguntas de pura confianza. Datadog todavía retiene un notable crédito técnico, en particular entre operadores que precisan respuestas rápidas en entornos difíciles. Pero las plataformas de gama alta como colectivo han tenido menos acierto a la hora de ganarse esa misma confianza en el plano comercial. En cuanto esa brecha se abre, la fidelidad del cliente pasa a ser condicional: conservan el software, pero mantienen una mano sobre la palanca de salida.
Eso no anticipa una quiebra inminente de los proveedores históricos ni significa que el software de código abierto vaya a sustituirlo todo de la noche a la mañana, una fantasía que las opiniones del hilo tampoco respaldan. Muchos equipos conservan el pragmatismo. Saben perfectamente lo que cuesta una migración, el esfuerzo que demandan las herramientas autoalojadas y el peligro de que una suite con capacidades limitadas acabe costando más durante una caída de lo que ahorra sobre el presupuesto. El modelo de gama alta sigue vivo, pero la sumisión automática que lo rodeaba se está disipando. Los clientes se muestran mucho más decididos a exigir pruebas tangibles: demostrar que el producto justifica la inversión, las tensiones de cada renovación y la política interna que a menudo desata.
El próximo vencedor podría ser simplemente el menos agotador
Por ese motivo, plantear el debate como un duelo directo entre New Relic y Datadog empieza a parecer una lectura superada. La pugna más decisiva puede estar librándose entre las plataformas que desgastan a los equipos y aquellas con las que resulta llevadero convivir a diario. La profundidad analítica, la agilidad de búsqueda y la tranquilidad ante incidentes siguen contando. Pero los compradores incorporan ahora un criterio más sutil con un impacto definitivo: ¿este producto hace nuestra jornada laboral más tranquila o más irritante? Un participante en el hilo confesó que ya no le importa quién lidera las diapositivas de los analistas: le importa qué herramienta genera el menor número de reuniones desagradables. Suena a detalle menor, hasta que compruebas cuántas decisiones de software de gran envergadura se toman exactamente por ese motivo.